Un rapport pour préparer l'après-2027
Le budget 2027 est à la peine à l'assemblée nationale, et le déficit public devrait remonter à 5,4 % du PIB en 2026, après 5,1 % en 2025. La France doit pourtant repasser sous 3 % d'ici 2029, comme le lui demande l'Union européenne. La charge de la dette augmente aussi avec la hausse des taux d'intérêt.
Le rapport, intitulé Contribution au rétablissement des finances publiques, rassemble des recommandations déjà formulées par la Cour, avec des chiffres mis à jour. Il propose 18 mesures applicables dès 2027 et 13 « leviers » de pilotage à moyen terme. La Cour les verse explicitement « au débat public » et précise qu'ils doivent servir à la loi de programmation des finances publiques attendue après les élections de 2027.
Près d'un tiers des économies proposées passe par la réduction d'avantages fiscaux ou sociaux, ce qui revient à augmenter certains impôts. C'est là que le secteur des services à la personne est le plus exposé.
Services à la personne : trois mesures, près de 1,3 milliard d'euros
La Cour s'attaque encore aux aides fiscales du secteur, mais en faisant une distinction nette. Les services « de la vie quotidienne » (ménage, jardinage, petit bricolage, soutien scolaire…) seraient moins aidés. L'aide aux personnes âgées ou handicapées et la garde d'enfants seraient protégées.
|
Mesure
|
Ce qui change
|
Activités épargnées
|
Gain estimé en 2027
|
|
Crédit d'impôt (mesure 15)
|
Taux de 50 % ramené à 40 %
|
Garde d'enfants, aide aux personnes âgées et handicapées
|
1,1 Md€
|
|
TVA (mesure 14, option 1)
|
Taux de 10 % porté à 20 %
|
Garde d'enfants et autonomie (qui passeraient ou resteraient à 5,5 %)
|
0,16 Md€ pour les services à la personne (4,6 Md€ avec la restauration)
|
|
CESU préfinancé (mesure 13)
|
Soumis au forfait social de 8 % payé par l'employeur, comme les titres-restaurant et chèques vacances
|
Aucune
|
0,8 Md€ pour l'ensemble de ces aides aux salariés
|
Les députés avaient rejetté le 15 octobre l'idée de faire passer de 50 à 40 % l'avantage fiscal. Cette mesure entrainerait une augmentation de 20% du reste à charge pour les familles et conduirait certian à recourir à du travail non déclaré. Malheuresuement le sujet revient en permanence avec certains députés ou le conseil d'état.
Le crédit d'impôt dans le viseur
Le crédit d'impôt pour l'emploi à domicile est l'avantage fiscal le plus coûteux de l'impôt sur le revenu : 7,2 milliards d'euros en 2026, pour 4,9 millions de foyers. Son coût a augmenté de 52 % depuis 2018.
La Cour avance trois arguments pour le réduire :
- Il profite surtout aux plus aisés : les 10 % de foyers aux revenus les plus élevés reçoivent 44 % de l'avantage.
- Son effet sur l'emploi est jugé « insignifiant », selon le rapport de la Cour de mars 2024 sur les services à la personne.
- Il est plus généreux qu'ailleurs en Europe : 20 % en Allemagne, 26 % au Danemark, 30 % en Grèce, contre 50 % en France.
Il faudrait réaliser que depuis la mise en place du plan Borloo, le travail dissimulé a diminué et des emplois déclarés ont été créé. Les familles les plus aisées sont les plus consommatrices des services dits "de confort" car effectivement les personnes avec des bas salaires ne confient pas leur ménage.
La Cour rappelle aussi que la garde d'enfants et l'aide aux personnes âgées ou handicapées, souvent mises en avant pour défendre ce crédit d'impôt, ne pèsent que 27 % de son coût. Les activités de la vie quotidienne en représentent environ 5,3 milliards.
Un taux de 40 % resterait, selon elle, plus intéressant que le travail non déclaré. Elle n'a donc pas prévu de baisse du recours au dispositif dans ses calculs. Ce pari, selon lequel la baisse n'entraînerait pas de retour au travail non déclaré, sera sans doute le principal point de débat.
Un scénario plus radical en réserve
Dans son rapport de 2024, la Cour proposait aussi une version plus poussée : remplacer le crédit d'impôt pour la garde d'enfants et l'aide aux personnes âgées par des aides budgétaires directes. Cette option n'est pas chiffrée pour 2027, mais elle reste sur la table pour un prochain quinquennat.
EHPAD et grand âge : pas de mesure ciblée, mais des effets indirects
Le rapport ne contient aucune mesure d'économie visant spécifiquement les EHPAD. Le grand âge est même plutôt protégé : la TVA sur l'autonomie resterait à 5,5 % et le crédit d'impôt garderait son taux de 50 % pour l'aide aux personnes âgées. Plusieurs pistes toucheraient pourtant les établissements et leurs résidents.
Ce qui pourrait peser
- Les retraites des résidents. La mesure 1 propose de ne pas revaloriser les pensions de base en 2027, pour 4,8 milliards d'euros d'économies. Or c'est souvent avec leur pension que les résidents paient leur hébergement en EHPAD. Le Gouvernement a déjà retenu une version ciblée : pas de hausse au 1er janvier 2027 pour les pensions supérieures à 1 260 € par mois.
- Les salaires des EHPAD publics. La mesure 2 suspendrait pendant un an tous les avancements et promotions dans la fonction publique (3,8 milliards d'euros). Elle concernerait aussi les agents des EHPAD publics, dans un secteur où le recrutement est déjà difficile.
- Le budget de l'assurance maladie. Les soins en EHPAD sont financés par l'ONDAM, le budget annuel de l'assurance maladie (274,4 milliards d'euros en 2026). La Cour veut freiner sa progression : un point de hausse en moins représente 2,75 milliards d'euros.
Ce qui pourrait protéger
- Fin des « coups de rabot » sur le médico-social. La Cour constate que, depuis 2020, les dépassements de dépenses de médecine de ville sont compensés en rognant les crédits des hôpitaux et des établissements médico-sociaux. Leur dette atteignait 29,9 milliards d'euros fin 2024. Elle demande que les économies ne dégradent pas davantage leur situation et propose de mettre davantage en réserve les crédits de médecine de ville (levier 10).
- Les départements épargnés. La baisse des dotations de l'État proposée (mesure 12) viserait surtout les communes. Les départements, qui financent l'APA et l'aide sociale à l'hébergement, en seraient exonérés en raison de leur situation financière.
- Des parcours plus cohérents. La Cour souhaite étendre au médico-social l'analyse des écarts de dépenses entre territoires, pour aller vers « des parcours plus intégrés et économiquement viables ».
Pourquoi ces pistes peuvent s'inviter dans la présidentielle
La Cour le dit clairement : ces leviers de moyen terme doivent servir à la loi de programmation des finances publiques « indispensable à l'issue des échéances électorales de 2027 ». Les candidats disposent donc d'une liste d'économies chiffrées, déjà prête à l'emploi.
Pour le secteur, trois raisons laissent penser que ces sujets reviendront dans la campagne :
- Le crédit d'impôt est une cible facile. C'est l'avantage fiscal le plus coûteux de l'impôt sur le revenu, et la Cour le présente comme profitant d'abord aux ménages aisés. Un candidat peut y voir un moyen d'afficher des économies jugées « justes ».
- La distinction entre ménage et aide aux personnes âgées est politiquement commode. Elle permet de réduire une aide sans paraître toucher aux familles ni à la dépendance. Mais les mêmes entreprises et les mêmes salariés assurent souvent les deux types de services.
- Le grand âge reste un défi sans financement défini. Le vieillissement fait progresser les dépenses d'assurance maladie et d'autonomie. Les candidats devront dire comment ils financent les EHPAD et l'aide à domicile tout en respectant l'objectif de 3 % de déficit en 2029.
La Cour propose aussi de pouvoir ajuster en cours d'année les réductions et crédits d'impôt en cas de dérapage budgétaire (levier 7). Si cette règle était adoptée, le taux du crédit d'impôt pour l'emploi à domicile pourrait changer plus souvent, ce qui compliquerait la visibilité des familles et des entreprises.
Pour les professionnels du domicile et des EHPAD, la campagne sera l'occasion d'interroger les candidats sur trois points : l'avenir du crédit d'impôt, le taux de TVA des services de la vie quotidienne et le financement durable du grand âge.
Les autres mesures du rapport
Au-delà du domicile et des EHPAD, les 18 mesures de la Cour touchent les retraites, la santé, la fonction publique, les collectivités et plusieurs avantages fiscaux. Elles représentent 32 à 38 milliards d'euros au total. Le Gouvernement en a déjà repris une partie dans ses projets de budget pour 2027, pour 11 à 14 milliards d'euros. Les voici, des plus importantes aux plus modestes.
|
Mesure
|
Ce que propose la Cour
|
Gain estimé en 2027
|
|
Prestations sociales (n° 1)
|
Pas de hausse en 2027 des retraites de base, des allocations familiales et des aides au logement (minima sociaux exclus). Autre option : supprimer l'abattement de 10 % sur les retraites dans le calcul de l'impôt
|
4,8 Md€ (7,3 Md€ pour l'autre option)
|
|
Collectivités (n° 12)
|
Baisse des dotations de l'État aux communes, intercommunalités et régions, les départements étant épargnés
|
4 à 4,9 Md€
|
|
TVA à 10 % (n° 14)
|
Passage de 10 % à 13 % pour tous les produits concernés, ou passage à 20 % pour la restauration (et les services de la vie quotidienne)
|
4,3 à 4,6 Md€
|
|
Fonction publique (n° 2)
|
Un an sans avancements ni promotions, plafonnement de l'indemnité de résidence des hauts salaires, autorisations d'absence alignées sur le privé
|
3,9 Md€
|
|
Baisses de charges (n° 13)
|
Gel en 2027 des allègements de cotisations patronales, forfait social de 8 % sur titres-restaurant, chèques vacances et CESU, tarif réduit des agents EDF davantage taxé
|
3,5 Md€
|
|
Médicaments (n° 9)
|
Maintien des objectifs de baisse des prix des produits de santé
|
1,9 Md€
|
|
Emploi et formation (n° 4)
|
Prime d'embauche d'apprentis réduite en licence et master, reste à charge de 200 € sur le CPF, économies de fonctionnement
|
1,8 Md€
|
|
Arrêts maladie (n° 6)
|
Indemnités journalières moins élevées (ou délai de carence allongé) et durée maximale d'indemnisation raccourcie
|
1,7 à 1,9 Md€
|
|
Pacte Dutreil (n° 16)
|
Exonération sur la transmission d'entreprises ramenée de 75 % à 50 %
|
1,3 Md€
|
|
Reste à charge des patients (n° 7)
|
Ticket modérateur sur les transports non urgents et les cures thermales des patients en affection de longue durée
|
1,2 Md€
|
|
FCTVA (n° 11)
|
Remboursement de TVA aux collectivités limité, notamment sur leurs dépenses de fonctionnement
|
0,3 à 2 Md€
|
|
Professionnels de santé libéraux (n° 10)
|
Gel des hausses de tarifs prévues dans les conventions avec l'assurance maladie
|
0,6 Md€
|
|
Logement (n° 17)
|
Fin de certains avantages fiscaux, dont l'exonération d'impôt sur les sociétés des bailleurs sociaux
|
0,6 Md€
|
|
Frais kilométriques (n° 18)
|
Barème fiscal ajusté à la baisse quand le prix des carburants diminue
|
0,5 Md€
|
|
Culture et jeunesse (n° 5)
|
Économies sur le service civique, le pass Culture et plafonnement des taxes reversées au CNC
|
0,3 Md€
|
|
Franchises médicales (n° 8)
|
Meilleur recouvrement et champ élargi des franchises et participations forfaitaires
|
0,3 Md€
|
|
Enseignants (n° 3)
|
5 000 postes en moins pour tenir compte de la baisse du nombre d'élèves
|
0,1 Md€
|
La Cour propose aussi 13 « leviers » de pilotage pour le prochain quinquennat : budget de l'État sur plusieurs années, revues régulières des dépenses, règles d'indexation des prestations plus souples, mécanisme d'ajustement automatique des retraites, contrôle renforcé des dépenses d'assurance maladie et trajectoire pluriannuelle des dotations aux collectivités.
En résumé
Les services de la vie quotidienne à domicile sont les plus exposés : moins de crédit d'impôt, plus de TVA, et un CESU préfinancé moins avantageux pour les employeurs. L'aide aux personnes âgées et la garde d'enfants sont épargnées. Les EHPAD ne sont pas visés directement, mais subiraient le gel des pensions, celui des carrières publiques et la pression sur l'assurance maladie. Ces propositions ne sont pas des décisions : c'est au futur Président et à sa majorité qu'il reviendra de les retenir ou non.
Source : Cour des comptes, Contribution au rétablissement des finances publiques : mesures à court terme et leviers d'action à moyen terme, rapport public thématique, novembre 2026 (mesures 1, 2, 12 à 15, leviers 7 et 10).
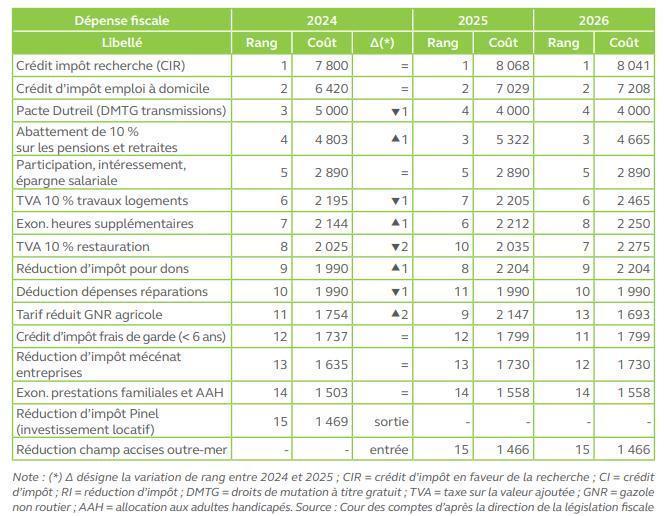 Les 15 principales dépenses fiscales 2025 dans le PLF 2026 (coûts en M€)