Le contexte est connu. Le gouvernement de Sébastien Lecornu a présenté le 1er octobre 2026 son projet de loi de finances (PLF) et son projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027. Il vise un déficit public de 5 % du PIB, contre 5,4 % attendus en 2026, avec un effort annoncé de 54 milliards d'euros, dont 43 milliards de mesures nouvelles. Face à une Assemblée sans majorité, à quelques mois de la présidentielle, l'adoption n'a rien d'acquise.
Le débat sur la méthode est tout aussi vif. En octobre 2025, le Premier ministre avait renoncé au 49.3 pour le budget 2026, avant d'y recourir trois fois en janvier 2026, faute d'accord. Le 20 septembre 2026, il a de nouveau promis « ni 49.3, ni ordonnances » pour 2027, à condition que les oppositions renoncent à « l'obstruction ». La question se pose donc : si le Parlement ne vote pas et que le gouvernement s'interdit de passer en force, que se passe-t-il ?
Les quatre issues possibles
La Constitution enferme le Parlement dans des délais stricts : 70 jours pour le PLF (article 47), 50 jours pour le PLFSS (article 47-1). Passé ces délais, ou en cas de blocage, quatre voies s'ouvrent au gouvernement.
Voie | Base légale | Ce qu'elle produit | Risque politique | Précédents |
|---|
49.3 | Art. 49 al. 3 de la Constitution | Le texte est adopté sans vote, sauf si une motion de censure passe | Censure du gouvernement ; accusation de « passage en force » | Budgets 2023, 2024, 2025 et 2026 ; censure de Michel Barnier en décembre 2024 |
Ordonnances | Art. 47 al. 3 et 47-1 al. 3 | Le gouvernement met en vigueur son projet par ordonnance, sans vote | Inédit sous la Ve République ; contestation juridique et politique très forte | Jamais utilisées |
Loi spéciale | Art. 47 al. 4 ; art. 45 de la LOLF | L'État perçoit l'impôt et emprunte, les dépenses sont limitées aux « services votés » | Faible à court terme ; coût économique si elle dure | Décembre 1979, décembre 2024, décembre 2025 |
Vote tardif | Reprise de la navette en début d'année | Budget adopté en janvier ou février, souvent après une loi spéciale | Mois de flou pour les acteurs économiques | Budget 2025 (février 2025), budget 2026 (2 février 2026) |
Le 49.3 est souvent présenté comme un déni de démocratie. Il reste pourtant un mécanisme de responsabilité : il offre aux députés la possibilité de renverser le gouvernement. Les ordonnances, elles, se passent totalement du Parlement, ce qui explique qu'aucun gouvernement n'ait osé les employer.
En pratique, l'enchainement observé deux années de suite est le suivant : pas de budget au 31 décembre, loi spéciale votée en urgence, puis adoption du budget définitif en février, au prix d'un ou plusieurs 49.3.
La loi spéciale : un budget de survie, pas un budget
La loi spéciale garantit « la continuité de la vie de la Nation », selon Bercy. Son périmètre est volontairement étroit.
Ce qu'elle permet :
- percevoir les impôts existants, selon les règles de l'année précédente ;
- reverser aux collectivités locales les prélèvements qui leur reviennent ;
- autoriser l'État à emprunter pour payer ses échéances ;
- ouvrir par décret les crédits des « services votés », c'est-à-dire le minimum jugé indispensable pour faire tourner les services publics dans les conditions de l'année passée.
Ce qu'elle ne permet pas :
- aucune mesure fiscale nouvelle, ni hausse ni baisse ;
- aucune dépense nouvelle : recrutements, revalorisations, nouveaux programmes et investissements restent bloqués ;
- pas d'indexation du barème de l'impôt sur le revenu, qui doit être votée en loi de finances.
Fin 2025, le calendrier a été serré : présentation en Conseil des ministres le 22 décembre, adoption par les deux chambres le 23, promulgation (loi n° 2025-1316) puis décret d'ouverture des crédits le 30 décembre. Le budget définitif n'a été adopté que le 2 février 2026, après trois 49.3.
La loi spéciale fait-elle faire des économies ? En 2025, elle a gelé le budget général à 582 milliards d'euros, son niveau de 2024, soit environ 1,5 milliard d'euros économisé par mois. Appliquée toute une année, l'OFCE ne l'estimait qu'à 11 milliards d'euros d'économies, très loin de l'effort de 54 milliards visé pour 2027 (Public Sénat).
Sans PLFSS : la Sécu continue, mais son déficit dérape
L'absence de loi de financement de la Sécurité sociale ne bloque ni les remboursements, ni les pensions, ni les cotisations : ces règles sont inscrites dans le droit permanent. Le vrai point de fragilité est la trésorerie.
- L'emprunt de l'Acoss. Chaque LFSS fixe le plafond d'emprunt de l'Acoss (Urssaf), qui finance les besoins de trésorerie du régime général. Fin 2024, faute de LFSS, la loi spéciale a dû autoriser l'Acoss et trois autres caisses à emprunter, sans plafond chiffré. Pour comparaison, le PLFSS 2025 prévoyait 65 milliards d'euros (Sénat).
- Les mesures nouvelles tombent. Seules s'appliquent les dispositions déjà en vigueur. Les mesures d'économies comme les mesures de dépense du PLFSS restent lettre morte, sauf celles que le gouvernement peut prendre par décret.
- Le déficit se creuse. Pour 2025, le Sénat estimait le déficit de la Sécurité sociale à plus de 30 milliards d'euros sans aucune mesure, environ 25 milliards avec les seules mesures réglementaires, contre 16 milliards dans le PLFSS initial (Sénat).
Paradoxe : un rejet peut protéger certains bénéficiaires. La revalorisation des pensions sur l'inflation est inscrite dans le code de la Sécurité sociale. Un gel des retraites ou des allocations, comme celui envisagé pour 2027, nécessite un vote. Sans LFSS, l'indexation automatique s'appliquerait.
Le PLFSS 2026 avait, lui, été adopté par un vote en décembre 2025, en échange de la suspension de la réforme des retraites (CMS). Le délai constitutionnel de 50 jours pour le PLFSS 2027 court jusqu'à la mi-décembre 2026.
Les conséquences concrètes
Le coût principal d'une année sans budget n'est pas un « shutdown » à l'américaine : les fonctionnaires sont payés et les services ouverts. C'est l'incertitude, que les économistes chiffraient à 0,2 à 0,3 point de croissance en 2025 (Public Sénat).
Acteur | Ce qui se passe sans budget voté |
|---|
Ménages | Barème de l'impôt sur le revenu non indexé tant qu'aucune loi de finances ne le prévoit ; risque d'entrée dans l'impôt ou de hausse pour certains foyers. Prestations et pensions versées selon les règles existantes. |
Entreprises | Aucune taxe nouvelle, mais aucune visibilité sur la fiscalité de l'année ; investissements et embauches reportés. Dispositifs d'aide qui expirent au 31 décembre non prolongés. |
Collectivités | Dotations et recettes fiscales reversées, mais montants définitifs inconnus : budgets locaux votés à l'aveugle, projets d'investissement gelés. |
État | Dépenses limitées aux services votés : pas de recrutements, de revalorisations ni de programmes nouveaux. Les engagements pluriannuels (défense, transition écologique) sont retardés. |
Finances publiques | Les économies mécaniques du gel ne suffisent pas à tenir la trajectoire : 11 milliards d'euros sur un an selon l'OFCE, contre 54 milliards d'effort visé. |
Marchés et notation | Le signal d'un pays incapable de voter son budget pèse sur les taux d'emprunt et la note souveraine, alors que le PLF 2027 a été présenté « sous la pression des marchés ». |
Une loi spéciale de quelques semaines a un coût limité et rattrapable : en 2025 comme en 2026, le budget voté en février a rétabli rétroactivement l'indexation du barème. Une loi spéciale qui durerait toute l'année serait inédite, et ferait de 2027 une année blanche pour l'action publique en pleine campagne présidentielle.
Et pour les services à la personne ?
Pour le secteur, l'absence de budget est d'abord un statu quo : les dispositifs existants continuent, les réformes attendues sont suspendues.
- Crédit d'impôt de 50 %. Inscrit de façon permanente dans le code général des impôts, il reste applicable, tout comme l'avance immédiate. Le statu quo protège le dispositif contre d'éventuels rabots, mais bloque aussi toute extension.
- Exonérations de cotisations. Les exonérations liées à l'aide à domicile des publics fragiles relèvent du droit permanent et continuent de s'appliquer.
- Financement de l'autonomie. Les moyens nouveaux de la branche autonomie (aides aux services d'aide à domicile, revalorisations, soutien aux départements pour l'APA et la PCH) passent par la LFSS. Sans elle, ils restent au niveau de l'année précédente.
- Particuliers employeurs et familles. Le pouvoir d'achat dépend de l'indexation du barème de l'impôt et des prestations, deux sujets directement touchés par le scénario retenu.
- Visibilité des structures. Pour les agences de services à la personne et les réseaux, le plus coûteux reste l'incertitude : tarifs, aides à l'embauche et plans de recrutement se décident sans connaître les règles de l'année.
Les mesures du PLF et du PLFSS 2027 qui touchent spécifiquement le secteur restent à analyser dans les textes déposés à l'Assemblée.
49.3 ou pas de budget : le vrai choix
Le reproche fait au 49.3 est légitime sur la forme : il prive l'Assemblée d'un vote sur le fond. Mais l'alternative n'est pas un budget plus démocratique. C'est soit des ordonnances, qui se passent entièrement du Parlement, soit une loi spéciale, qui fige l'action publique sans réduire le déficit.
Le 49.3 garde une contrepartie : la motion de censure. En décembre 2024, elle a fait tomber le gouvernement Barnier ; en février 2026, elle a échoué contre le gouvernement Lecornu. Le choix pour 2027 se résume donc ainsi : un compromis voté, un budget engagé sous la responsabilité du gouvernement, ou une année de gestion en pilote automatique.
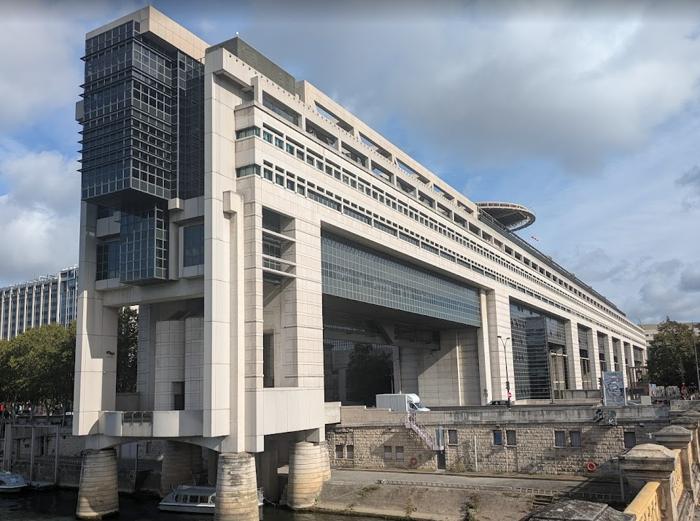 Si aucun accord n'est trouvé sur le budget, une loi spéciale garantirait la continuité de la vie de la Nation