La prime carburant, qu’est-ce que c’est ?
La prime carburant permet à l’employeur de prendre en charge tout ou partie des frais de carburant de ses salariés pour leurs trajets entre le domicile et le lieu de travail. Elle couvre aussi les frais de recharge des véhicules électriques, hybrides rechargeables ou à hydrogène.
Cette prise en charge est facultative : l’employeur décide librement de la proposer. Elle peut être versée avec le salaire ou sous forme de titres-mobilité, une solution de paiement prépayée et dématérialisée utilisable chez des commerçants agréés (stations-service, bornes de recharge…).
Lire aussi : les aides aux grands rouleurs.
Ce qui change : un plafond porté à 1 000 € jusqu’au 31 décembre
En temps normal, la prime carburant est exonérée de cotisations sociales dans la limite de 300 € par an et par salarié. Le décret n° 2026-974 du 20 octobre 2026 relève temporairement ce plafond : les sommes versées entre le 1er octobre et le 31 décembre 2026 sont exonérées dans la limite de 1 000 €.
|
Période de versement
|
Plafond d’exonération sociale
|
|
Régime habituel
|
300 € par an et par salarié
|
|
Du 1er octobre au 31 décembre 2026
|
1 000 € par salarié
|
Côté impôt sur le revenu, le plafond d’exonération de la prime carburant pourrait lui aussi passer de 300 € à 1 000 € pour les sommes versées en 2026. Cette évolution n’est pas encore définitive : mieux vaut vérifier la règle applicable avant d’informer vos salariés.
Le calendrier est serré : pour profiter du plafond relevé, la prime doit être versée avant le 31 décembre 2026.
Quels salariés peuvent en bénéficier ?
Pour bénéficier de la prime carburant, le salarié doit remplir au moins une de ces conditions :
- il habite ou travaille dans une commune non desservie par les transports collectifs, en dehors d’une agglomération de plus de 100 000 habitants ;
- ses horaires de travail sont incompatibles avec les transports en commun ;
- il travaille sur plusieurs lieux, sans que l’employeur n’assure son transport.
Sont en revanche exclus du dispositif :
- les salariés disposant d’un véhicule de fonction dont l’employeur paie le carburant ;
- les salariés logés sur place qui n’ont pas de frais de transport ;
- les salariés dont le transport est gratuit.
Les salariés à temps partiel y ont droit aussi : à taux plein s’ils travaillent plus de la moitié de la durée légale ou conventionnelle, sinon au prorata de leurs heures.
Conditions d’attribution
La loi ne fixe ni montant minimum ni montant maximum pour la prime : seul le plafond d’exonération est encadré. Sa mise en place suit quelques règles :
- Un cadre formel : un accord d’entreprise, interentreprises ou de branche ou, à défaut, une décision unilatérale de l’employeur après consultation du CSE s’il existe.
- Des règles identiques pour tous : les modalités sont libres, mais doivent s’appliquer de la même façon à tous les salariés éligibles. Le montant peut varier selon la distance domicile-travail, sans exclure de salarié qui remplit les conditions.
- Un préavis d’un mois : les salariés doivent être prévenus au moins un mois avant toute modification des modalités.
- Une mention sur le bulletin de paie : le montant versé doit y figurer.
Règles de cumul
La prime carburant ne se combine pas avec toutes les aides au transport :
|
Combinaison
|
Cumul possible ?
|
Exonération sociale (régime habituel)
|
|
Prime carburant seule
|
—
|
300 € par an et par salarié
|
|
Prime carburant + forfait mobilités durables (vélo, covoiturage, trottinette…)
|
Oui
|
600 € par an au total, dont 300 € maximum de prime carburant
|
|
Prime carburant + prise en charge d’un abonnement de transports publics ou de location de vélos
|
Non
|
La prime carburant n’est plus exonérée
|
Les textes publiés ne précisent pas encore comment le plafond temporaire de 1 000 € s’articule avec le plafond global de 600 € en cas de cumul avec le forfait mobilités durables. En cas de doute, rapprochez-vous de votre expert-comptable ou de l’Urssaf.
Un levier utile pour les structures de services à la personne
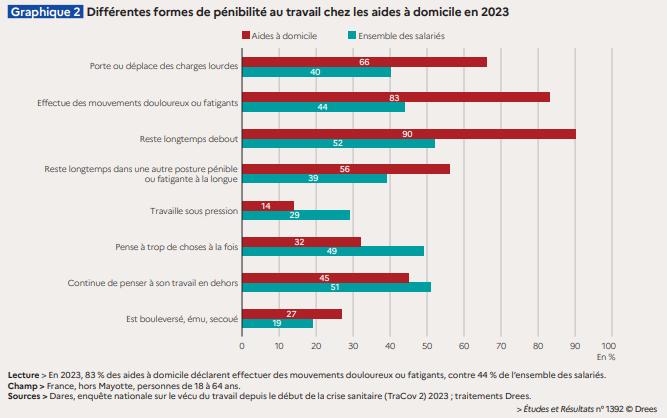
Dans les services à la personne, la voiture reste souvent indispensable. Beaucoup d’intervenants à domicile travaillent en zone rurale ou périurbaine, avec des horaires décalés (tôt le matin, le soir, le week-end) et chez plusieurs bénéficiaires. Ils remplissent donc fréquemment les conditions d’accès à la prime carburant.
Pour un employeur, ce coup de pouce temporaire est une occasion de :
- soutenir le pouvoir d’achat des équipes face au coût des déplacements, sans charges sociales jusqu’à 1 000 € ;
- fidéliser les intervenants dans un secteur en forte tension de recrutement ;
- valoriser sa marque employeur en mettant cet avantage en avant dans ses offres d’emploi.
À noter : la prime carburant concerne les trajets domicile-travail. Les déplacements entre deux interventions relèvent des frais professionnels (indemnités kilométriques), selon les règles de votre convention collective.
En résumé : jusqu’au 31 décembre 2026, la prime carburant peut être exonérée de cotisations sociales jusqu’à 1 000 € par salarié. Si vos intervenants sont éligibles, c’est le moment de mettre en place ou de revaloriser ce dispositif.
 La prime carburant passe de 300 € à 1 000 € par salarié