Un démenti public, à un mois de la présentation du budget
Le 20 août 2026, le Premier ministre a pris la parole sur X pour couper court à une série d'informations relayées depuis plusieurs semaines :
« Suppression des APL pour les étudiants, gel du RSA ou du minimum vieillesse, remise en cause du crédit d'impôt pour les services à la personne, hausse de l'impôt sur le revenu… Tout cela est faux ! Le budget pour 2027 est encore en préparation ; les véritables décisions seront annoncées lorsqu'elles auront été prises, en transparence. Critiquer les décisions du Gouvernement est légitime. En inventer pour inquiéter les Français ne l'est pas. »
Le message a dépassé les 390 000 vues. Il intervient dans une séquence budgétaire particulièrement tendue : le projet de loi de finances (PLF) et le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 doivent être présentés fin septembre 2026, pour un examen parlementaire à l'automne, dans un contexte politique où le gouvernement ne dispose pas de majorité stable.
Sébastien Lecornu a lui-même qualifié ce budget de texte de « premier semestre », avec « des mesures, pour beaucoup, réversibles, par la nouvelle majorité qui sortira des urnes ». L'objectif affiché : un déficit public autour de 4,9 % du PIB en 2027, sans hausse générale de l'impôt sur le revenu.
Ce qui n'est pas démenti, en revanche, donne une idée du niveau d'effort recherché : gel partiel des pensions les plus élevées, éventuelle reconduction de la surtaxe sur les bénéfices des grandes entreprises (environ 7,3 milliards d'euros en 2026), relèvement du plafond des franchises médicales à 140 euros. Le chantier des économies est bien ouvert.
Pourquoi le crédit d'impôt revient systématiquement dans la conversation
Si la rumeur a pris aussi vite, c'est qu'elle ne sortait pas de nulle part. Le crédit d'impôt pour l'emploi d'un salarié à domicile (article 199 sexdecies du CGI) est la première dépense fiscale de l'impôt sur le revenu : 6,1 milliards d'euros en 2023, 7,2 milliards d'euros au titre de 2026, pour environ 4,4 à 5 millions de foyers fiscaux bénéficiaires. Mécaniquement, il apparaît sur tous les tableaux d'économies potentielles.
Le rapport de la Cour des comptes rendu public le 27 mars 2024 a nourri cette réflexion. Il pointait le périmètre très large du dispositif : 26 activités dont le seul point commun est de s'exercer au domicile, du soutien scolaire à la promenade d'animaux. Une gouvernance éclatée entre huit administrations, et un effet emploi jugé décevant (environ 70 000 ETP créés depuis 2005 au regard des sommes engagées). Ses recommandations : recentrer le taux réduit de TVA sur les activités socialement prioritaires, et restructurer le crédit d'impôt selon deux scénarios, le limiter aux actes de la vie quotidienne, ou moduler ses paramètres par activité ou par profil de contribuable. Économies estimées : 0,9 à 1,1 milliard d'euros par an.
L'automne 2025 a transformé ces pistes en amendements. À l'Assemblée nationale, l'abaissement du plafond de 12 000 à 10 000 euros (rendement attendu : 110 millions). Au Sénat, le rapporteur général Jean-François Husson proposait de ramener le taux de 50 % à 45 %, pour 720 millions d'euros d'économies, en défendant l'idée que « toucher modérément le taux n'aurait pas d'impact sur le travail dissimulé et l'activité économique ». Amendements finalement retirés ou écartés. Le dispositif est ressorti intact de la loi de finances pour 2026, à deux ajustements techniques près (précision sur les services rendus hors du domicile, plafonnés à 50 % du prix, et clarification de l'éligibilité de la livraison de repas), le gouvernement privilégiant le renforcement des contrôles anti-fraude à la réduction de l'avantage.
Le scénario de 2027 ressemble donc beaucoup à celui de 2026. D'où la vigilance du secteur, malgré le démenti.
Ce que coûte réellement le dispositif et ce qu'il rapporte
Le chiffre de 7,2 milliards d'euros est celui de la dépense fiscale brute. Il ne dit rien du solde pour les finances publiques, car le crédit d'impôt conditionne l'existence même de l'activité déclarée qui génère cotisations et recettes.
Les travaux de l'Observatoire de l'emploi à domicile sont sans ambiguïté sur ce point : pour 100 euros de crédit d'impôt versés aux particuliers employeurs, ceux-ci reversent 79 euros de cotisations et contributions sociales. Le coût net pour les finances publiques tombe à 21 euros pour 100 euros affichés. Dans le débat parlementaire de l'an dernier, l'estimation avancée allait dans le même sens : entre 1,20 et 1,50 euro de recettes pour chaque euro investi, une fois intégrés cotisations, TVA et économies induites sur les dispositifs d'hébergement.
Autrement dit, le rendement budgétaire d'une baisse du taux ou du plafond est bien plus incertain que ne le suggèrent les projections en première lecture. C'est d'ailleurs l'argument qu'avait opposé le sénateur Albéric de Montgolfier à son propre rapporteur général : les acteurs s'adaptent, et l'économie théorique ne se retrouve pas dans les comptes.
Le vrai risque : la bascule vers le travail dissimulé
C'est le point central, et il est documenté.
Le crédit d'impôt n'est pas seulement une aide au pouvoir d'achat : c'est l'instrument de solvabilisation qui rend le travail déclaré compétitif face au travail au noir. Il ramène le coût réel d'une heure de ménage d'environ 11 euros nets à un peu plus de 9 euros. Supprimez l'écart, et l'arbitrage du ménage change.
L'histoire du secteur le montre. Le taux de travail non déclaré dans l'emploi à domicile est passé de 50 % en 1996 à 20 % en 2017, et environ deux tiers de cette baisse sont attribués à la formalisation d'emplois qui existaient déjà, hors du droit. Le crédit d'impôt, puis l'avance immédiate, sont les leviers qui ont produit ce résultat : 89 % des particuliers employeurs estiment que le versement en temps réel du crédit d'impôt incite effectivement à déclarer.
Le mouvement n'est pas achevé, et c'est ce qui doit alerter. Une enquête menée pour le groupe Oui Care évalue encore à 48 % la part des prestations de services à domicile réalisées sans déclaration, avec de fortes disparités : les services réguliers et techniques (garde d'enfants, accompagnement des personnes âgées) se sont largement structurés, tandis que le ménage occasionnel et le bricolage restent massivement informels. Du côté des particuliers employeurs, un tiers reconnaît ne pas déclarer l'intégralité des heures effectuées, principalement par évitement des démarches administratives ou par recherche d'un tarif plus bas.
Les intentions déclarées en cas de réforme sont cohérentes avec cet état des lieux : 84 % des Français estiment qu'une suppression ou une réduction de l'avantage fiscal augmenterait le travail dissimulé. Parmi les utilisateurs actuels, 41 % réduiraient leur volume d'heures et 23 % renonceraient purement et simplement au service. Sans incitation fiscale, la part d'activité non déclarée était estimée, dans le débat sénatorial, entre 30 % et 60 %.
Le calcul est simple à poser : une économie budgétaire immédiate contre une perte d'assiette de cotisations, une dégradation de la protection sociale de salariés majoritairement des femmes, souvent à temps partiel, et une fragilisation des structures qui emploient dans le champ déclaré.
Ce que le secteur attend du PLF et du PLFSS 2027
Le démenti du Premier ministre est un signal utile, mais il ne vaut pas engagement dans le texte. Trois points seront à surveiller dès la présentation du projet fin septembre :
- Le taux et le plafond, bien sûr, mais aussi toute forme de dégressivité ou de mise sous condition de ressources, qui produirait les mêmes effets par un autre chemin.
- Le périmètre des 26 activités éligibles. C'est la porte de sortie budgétaire la plus tentante, puisqu'elle permet d'annoncer un « recentrage » plutôt qu'une « baisse ». Or les services dits de confort — ménage, jardinage, bricolage — sont précisément ceux où le travail dissimulé reste le plus élevé, et ceux qui, en assurant la régularité de l'activité, permettent aux structures de financer les interventions les plus lourdes auprès des publics fragiles.
- Le volet PLFSS, du côté de l'autonomie et du financement de l'aide à domicile, qui conditionne la soutenabilité économique des services intervenant auprès des personnes âgées et en situation de handicap.
Le secteur ne conteste pas la nécessité d'évaluer une dépense fiscale de cette ampleur, ni de mieux la contrôler, la lutte contre la fraude, retenue dans le budget 2026, est une voie légitime. Mais l'enjeu, à l'heure où la Fepem évalue à 600 000 le nombre d'emplois à pourvoir d'ici 2035 dans l'emploi à domicile, est d'abord de ne pas défaire par une ligne de PLF ce que trente ans de politique publique ont réussi : faire sortir de l'ombre une part majoritaire d'une activité qui, sans cela, se réglera de nouveau en espèces, sans contrat, sans cotisation et sans protection.
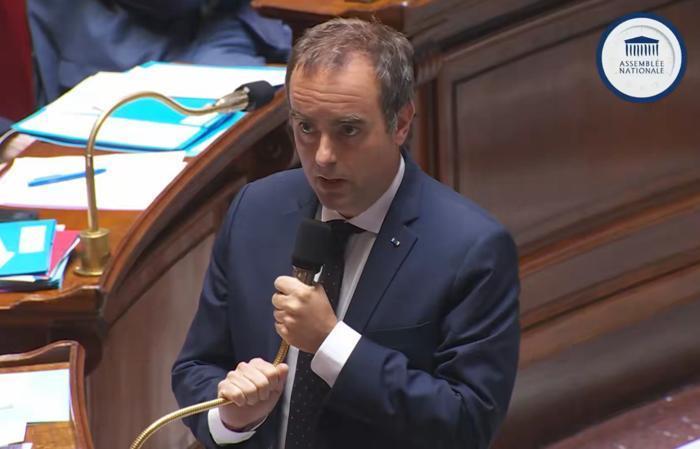 Sébastien Lecornu a démenti sur X la remise en cause du crédit d'impôt pour les services à la personne

La FESP salue la stabilité fiscale annoncée par le premier ministre et appelle le Parlement à confirmer ce choix.
À la suite des orientations présentées par le Premier ministre Sébastien Lecornu pour le projet de budget 2027, la FESP, première Fédération des entreprises de services à la personne, salue l’annonce de la stabilité fiscale concernant les services à la personne. Dans son entretien au Figaro du 17 septembre, le Premier ministre affirme que « les niches fiscales les plus importantes sont sanctuarisées, comme par exemple pour les services à la personne ».
Dans un contexte de recherche d’économies budgétaires, cette orientation apporte un signal fort de stabilité à un secteur qui accompagne chaque jour les Français, de la garde d’enfants au maintien à domicile des personnes âgées ou en situation de handicap.
Pour la FESP, engagée auprès des pouvoirs publics pour défendre ce dispositif, cette orientation reconnaît une réalité : le crédit d’impôt constitue un élément central de l’équilibre économique des services à la personne. Associé à l’avance immédiate, il contribue à rendre ces prestations accessibles aux ménages et à soutenir le recours à l’emploi déclaré.
Cette stabilité est d’autant plus importante que les besoins progressent sous l’effet du vieillissement de la population, de l’évolution des structures familiales et de l’aspiration croissante des Français à pouvoir vivre et vieillir à domicile. Garde d’enfants, soutien aux familles, accompagnement du handicap, aide aux proches aidants ou perte d’autonomie : chacun peut, au cours de sa vie, avoir besoin des services à la personne.
Loïc Gobé, président de la FESP, rappelle que « derrière le crédit d’impôt, il ne s’agit pas simplement d’un dispositif fiscal. Il y a la possibilité pour un parent de travailler parce que son enfant est gardé, pour un aidant d’être soutenu, pour une personne âgée de continuer à vivre chez elle. Les services à la personne font partie de ces infrastructures du quotidien, souvent invisibles, mais sur lesquelles repose une partie de notre organisation collective. Nous saluons donc l’orientation annoncée par le Premier ministre. Le débat budgétaire s’ouvre désormais : nous appelons les députés et les sénateurs à préserver ce choix. »
Au-delà du débat budgétaire, la FESP appelle à la création d’un Observatoire interministériel des services à la personne, associant l’ensemble des acteurs du secteur et les ministères concernés. Son objectif : partager des indicateurs communs permettant de mesurer dans la durée les effets économiques, sociaux et territoriaux des politiques publiques en faveur des services à la personne, d’en évaluer collectivement l’efficacité et d’éclairer les décisions publiques sur la base de données consolidées.
Madame, Monsieur
Je dirige une entreprise de Services à la Personne implantée en Ille-et-Vilaine.
Comme je l’ai déjà fait auprès de notre député, Monsieur Benoît, je souhaite vous faire part, en tant que chef d’entreprise et acteur de terrain, d’une réflexion fondée sur les chiffres réels de notre activité.
Le débat sur le crédit d’impôt applicable aux Services à la Personne est souvent présenté sous l’angle de son coût pour les finances publiques.
Je pense qu’il est tout aussi important de regarder ce que cette activité génère en retour.
Un exemple concret sur un seul mois
En mai 2025, notre entreprise comptait environ 75 salariés, représentant près de 24 équivalents temps plein.
Sur ce seul mois :
• 72 000 € de chiffre d’affaires TTC ont été réalisés ;
• Donc 36 000 € de crédit d’impôt ont bénéficié à nos clients ;
• environ 21 000 € de cotisations sociales liées aux salaires ont été générées ;
• environ 7 200 € de TVA ont été collectés ;
• environ 200 € d’autres taxes et contributions ont été versés ;
• et 40 500 € de salaires nets ont été distribués à nos salariés.
Autrement dit, pour 36 000 € de crédit d’impôt, cette activité a généré directement près de 28 400 € de recettes et prélèvements pour les finances publiques, auxquels s’ajoutent 40 500 € de salaires nets immédiatement réinjectés dans l’économie.
Ce sont donc 68 900 € qui sont directement générés ou redistribués dans l'économie, pour 36 000 € de crédit d'impôt.
Cela représente 1,91 € d’activité économique directement générée ou redistribuée pour 1 € de crédit d’impôt.
Je ne prétends évidemment pas qu’un seul exemple permette de calculer le coût budgétaire global du dispositif. En revanche, il permet de poser une question qui me semble essentielle :
Le crédit d’impôt SAP doit-il réellement être considéré uniquement comme une dépense pour l’État, sans tenir compte de toutes les recettes et de l’activité économique qu’il permet de générer ?
Dans notre cas, ces 36 000 € de crédit d’impôt ont contribué à faire fonctionner une activité de 72 000 € de chiffre d’affaires, à maintenir 75 emplois, à générer des cotisations sociales et de la TVA, et à verser 40 500 € de salaires nets.
Et derrière ces chiffres, il y a surtout des personnes.
J’ai créé mon entreprise seul, en 2017, sans salarié. Nous sommes aujourd’hui environ 75 salariés, soit près de 24 ETP.
Le modèle des Services à la Personne permet de proposer des emplois à temps plein et à temps partiel, des plannings adaptés à des personnes qui ne pourraient pas toujours travailler dans les conditions habituelles du marché de l’emploi : parents seuls, personnes ayant des contraintes familiales, travailleurs peu qualifiés, personnes rencontrant des difficultés de mobilité, étudiants ou retraités recherchant une activité complémentaire.
Pour certaines d’entre elles, ces quelques heures de travail sont précisément ce qui leur permet de rester dans l’emploi.
C’est pourquoi je pense que le débat sur l’avenir du crédit d’impôt SAP ne devrait pas se limiter à la question :
« Combien coûte le crédit d’impôt à l’État ? »
Il devrait également poser cette question :
« Combien cette activité économique non délocalisable rapporte-t-elle à la collectivité, en recettes fiscales et sociales, en emplois et en consommation ? »
Auxquels pourraient s’ajouter les coûts liés à l’augmentation du chômage et aux indemnisations que France Travail devrait supporter si une réforme entraînait la disparition d’une partie de ces emplois.
Je souhaitais simplement vous apporter ce témoignage de terrain, avec des chiffres issus de notre propre activité.
Derrière les montants inscrits dans les budgets, il y a des entreprises, des salariés, des familles et une véritable économie locale.
Je vous remercie de l’attention que vous voudrez bien porter à ces éléments et reste naturellement à votre disposition pour échanger sur la réalité économique de notre secteur.
Cordialement,
Raphaël Segut
Dirigeant
Services à la Personne
Le diagnostic est difficile à contester : nous ne sommes pas menacés par l'écroulement mais par l'étouffement, et l'idée du surplace est bien en train de s'installer.
Il y a deux catégories de personnes : les aveugles et les illusionnistes.
Le gel généralisé des dépenses et la désindexation des prestations ne sont pas la sortie du conte de fées : ce sont un troisième récit, plus austère de ton mais tout aussi commode, parce qu'il permet de produire un chiffre sans avoir à choisir. Quatre sujets :
1. Le ratio de 57,3 % du PIB ne dit pas ce qu'on lui fait dire.
L'argument des « 9 points de plus que nos voisins, soit 270 milliards » suppose que l'on compare des périmètres identiques. Ce n'est pas le cas. Le ratio dépenses publiques/PIB dépend d'abord de ce qu'un pays a choisi de socialiser : là où les retraites et la santé passent par des systèmes privés obligatoires, la dépense existe, elle est supportée par les ménages et les entreprises, mais elle sort du numérateur. Une fois les dépenses sociales privées réintégrées, l'écart se resserre considérablement sur le seul champ santé + retraites, les États-Unis dépensent davantage que la France (28,4 % contre 25,5 % du PIB). S'y ajoutent le traitement fiscal des prestations, plus lourd chez plusieurs de nos voisins, et le fait que nos crédits d'impôt sont comptés en dépense là où d'autres pays les logent en moindre recette.
Cela ne signifie évidemment pas que la dépense française est bien calibrée. Cela signifie que l'écart de 270 milliards n'est pas un gisement d'économies identifié : c'est un écart de structure dont une part substantielle correspond à des choix d'organisation, pas à du gaspillage. Fonder une doctrine de gel sur ce chiffre, c'est faire dire à un ratio comptable ce qu'une revue de dépenses est seule capable d'établir.
2. Le gel uniforme est l'instrument le plus gérontocratique qui soit.
On reproche, à juste titre, aux choix budgétaires d'être « gérontocratiques, contre la jeunesse et les dépenses d'avenir en sa faveur ».
Or un gel uniforme est, par construction, la conservation de la répartition existante. Il fige la structure de la dépense telle qu'elle est aujourd'hui. Il ne déplace pas un euro du passé vers l'avenir ; il rabote proportionnellement l'un et l'autre, et rabote même plus durement l'avenir, puisque les dépenses de jeunesse, de prévention et d'investissement sont les plus faciles à comprimer politiquement, les plus lentes à produire leurs effets et les moins défendues. On ne réoriente pas la dépense publique en la gelant. On la réoriente en arbitrant, ce qui est autrement plus difficile — et c'est exactement le travail que le gel permet d'éviter.
Que l'année blanche « ne relève pas d'une grande intelligence », la chronique le concède elle-même. Elle y voit une « vraie efficacité ». C'est une efficacité à atteindre un chiffre l'année où on l'affiche, pas une efficacité à redresser une trajectoire.
3. La désindexation n'est pas une année blanche : c'est un décrochage permanent, au plus mauvais rendement macroéconomique.
Le vocabulaire est trompeur. Une non-indexation ne coûte pas une année aux bénéficiaires : elle abaisse définitivement le niveau de la base sur laquelle toutes les revalorisations futures se calculeront. L'économie budgétaire, elle, se cumule d'année en année ; la perte de pouvoir d'achat aussi. Appeler cela « blanc » revient à présenter une mesure de niveau comme une mesure de trésorerie.
Sur le fond ensuite : désindexer les pensions les plus élevées relève d'un arbitrage défendable, et la chronique a raison de le dire. Mais elle écrit « les prestations sociales devraient être au moins partiellement désindexées », ce qui n'est plus la même chose. Les prestations versées aux ménages les plus contraints sont intégralement consommées ; ce sont celles dont la réduction détruit le plus d'activité par euro économisé. Autrement dit, à économie budgétaire affichée égale, c'est l'instrument de consolidation qui coûte le plus cher en croissance — donc en recettes futures, donc en dénominateur du ratio de dette qu'on prétend maîtriser.
Et cela contredit frontalement la règle tertio de la chronique, qui demande que « les plus favorisés acceptent un effort accru sur les dépenses qui leur bénéficient ». On ne peut pas dans le même paragraphe réclamer un effort ciblé sur les plus favorisés et recommander un gel indifférencié : le second annule le premier. Un gel uniforme n'est pas neutre, il est régressif, parce qu'il pèse proportionnellement d'autant plus lourd que le revenu est composé de prestations indexées.
4. Le rabot ne sait pas lire un coût net — et la chronique le sait déjà.
Sur les niches, la chronique écrit qu'il faut en corriger les injustices, « par exemple sur les holdings patrimoniales ». Très bien : c'est un jugement discriminant, fondé sur la nature du dispositif, pas sur son montant. Mais alors pourquoi ce discernement s'arrêterait-il aux recettes ?
Prenons le cas le plus documenté, celui du crédit d'impôt pour les services à la personne, régulièrement cité parmi les cibles. Coût affiché : 7,2 milliards d'euros. Coût réel : pour 100 euros versés aux particuliers employeurs, 79 euros reviennent en cotisations et contributions sociales, soit un coût net de 21 euros. Les estimations parlementaires situent le rendement entre 1,20 et 1,50 euro de recettes par euro engagé. Et l'assiette n'est pas captive : 48 % des prestations de services à domicile s'effectuent encore hors de toute déclaration, 41 % des utilisateurs réduiraient leurs heures et 23 % renonceraient si l'avantage disparaissait. L'amendement sénatorial de l'automne dernier chiffrait à 720 millions l'économie d'une baisse du taux de 50 à 45 % ; il a été retiré parce que, dans l'hémicycle même, personne ne croyait à ce rendement une fois les comportements ajustés.
C'est le point de méthode : un euro de dépense fiscale qui solvabilise du travail déclaré et un euro qui optimise un patrimoine ne sont pas le même euro. Le rabot les traite identiquement, parce qu'il ne regarde que le brut. Il y a là un risque budgétaire net, pas seulement social : la mesure d'économie qui déplace l'activité vers l'informel détruit la base de cotisations qu'elle prétend préserver. Et elle contredit la doctrine publique elle-même, qui finance par ailleurs le virage domiciliaire — 25 000 places de soins à domicile, transformation d'établissements en centres de ressources — parce que le domicile est la solution la moins coûteuse pour la collectivité.
Ce que les prêteurs achètent, c'est de la lisibilité.
La règle quarto demande un impôt stable et prévisible pour les entrepreneurs. L'exigence est juste ; elle est simplement incomplète. Les opérateurs qui portent des missions de service — aide à domicile, santé, collectivités — ont besoin de la même prévisibilité sur leurs ressources. Un régime de dépense redéfini chaque automne par rabot, sous menace de censure et de loi spéciale, produit exactement l'instabilité que la chronique déplore du côté fiscal. Si les taux à dix ans dépassent 4,1 %, ce n'est pas seulement parce que la dépense est élevée : c'est parce que personne ne sait à quoi ressemblera la trajectoire dans dix-huit mois. Ce que les marchés sanctionnent, c'est l'absence de cap crédible, pas l'absence de sévérité ponctuelle.
Alors oui à la règle primo — un cap pluriannuel ferme sous les 3 %, engageant, voté. Oui à un effort partagé, y compris local et social. Mais l'instrument doit être une revue de dépenses jugeant chaque euro à son rendement net, comportements inclus, avec des choix assumés et nommés — et non un gel indifférencié qui, sous couvert de refuser les contes de fées, se dispense précisément de l'arbitrage.
On ne soigne pas l'étouffement en pinçant uniformément les narines.